Cada vez más empresarios nos preguntan por montar una sociedad holding. Casi siempre llegan con la misma frase: «me han dicho que así pago menos impuestos». Es verdad a medias. Una holding puede ahorrar impuestos, pero solo cuando tiene sentido por sí misma. Si su única razón es fiscal, Hacienda la desmonta, y en 2026 la está mirando con lupa.
Qué es una holding (y qué no)
Una holding es la sociedad que está a la cabeza de un grupo y lo dirige: decide inversiones, financia a las filiales y centraliza la administración. Hay dos figuras que se confunden con ella:
- La empresa que tiene filiales. Si tu fábrica crea una filial para vender, la fábrica pasa a ser la sociedad dominante del grupo, pero sigue siendo una fábrica.
- La sociedad que solo guarda participaciones. Si no hace nada más que tenerlas, para Hacienda es una sociedad patrimonial, con un trato fiscal menos favorable.
Lo que la convierte en holding a efectos fiscales es tener al menos un 5 % de cada filial durante un año o más, con la finalidad de dirigirla, y contar con medios materiales y personas para hacerlo (artículo 5.2 de la Ley del Impuesto sobre Sociedades).
El test: cinco preguntas antes de crearla (o de revisar la tuya)
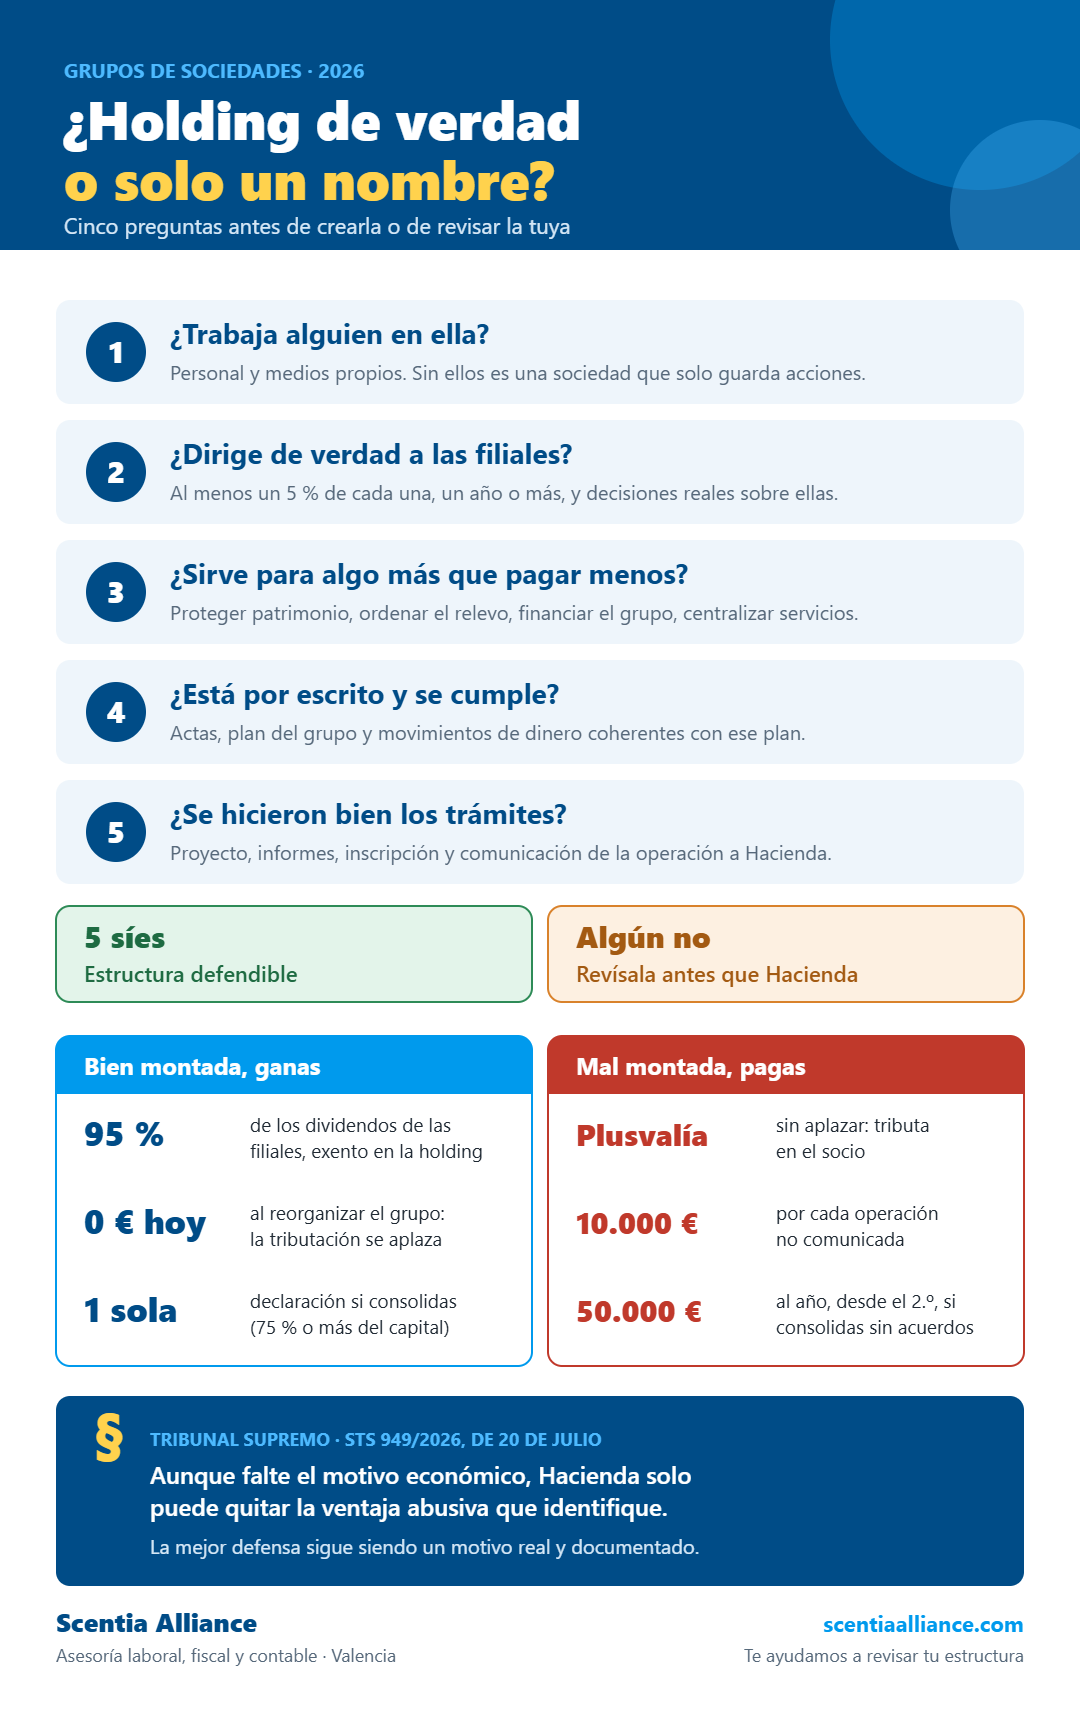
- ¿Trabaja alguien en ella? Sin personal ni medios propios, es una sociedad que solo guarda acciones.
- ¿Dirige de verdad a las filiales? Que las decisiones importantes del grupo se tomen ahí, y que se vea en las actas.
- ¿Sirve para algo más que pagar menos? Motivos que sí valen: separar el patrimonio del riesgo del negocio, preparar la entrada de la siguiente generación, financiar a todas las sociedades desde un solo punto o centralizar servicios comunes.
- ¿Está por escrito y se cumple? Un plan del grupo, acuerdos de junta y movimientos de dinero coherentes con ese plan. Si la holding presta dinero al socio para gastos personales, el plan se cae.
- ¿Se hicieron bien los trámites? Las aportaciones, fusiones y escisiones exigen proyecto, informes, inscripción y comunicar la operación a Hacienda.
Cinco síes: tienes una estructura defendible. Algún no: mejor revisarla con calma ahora que con una inspección en marcha.
Qué ganas si está bien montada
- Dividendos casi sin impuesto. Los que las filiales pagan a la holding están exentos en un 95 % (artículo 21 LIS). El dinero se puede reinvertir en el grupo sin pasar por el IRPF del socio.
- Reorganizar sin pagar hoy. Aportar participaciones, fusionar o escindir con el régimen especial de neutralidad aplaza la tributación de las plusvalías hasta que se venda.
- Una sola declaración. Con al menos el 75 % de las filiales se puede tributar en consolidación fiscal: las pérdidas de una compensan los beneficios de otra y no hay retenciones entre sociedades del grupo.
Lo que cuesta si se monta mal
- Perder el aplazamiento. Si no hay un motivo económico válido, Hacienda puede negar el régimen especial y hacer tributar la plusvalía. Cuando lo que se aportó fueron participaciones de una persona física, la factura llega al IRPF del socio.
- 10.000 € por operación no comunicada en plazo a Hacienda (artículo 89.1 LIS).
- 20.000 € el primer año y 50.000 € los siguientes si se consolida sin que una nueva sociedad del grupo haya adoptado los acuerdos necesarios (artículo 61.4 LIS).
Además, el Plan de Control Tributario de 2026 sitúa entre sus prioridades las operaciones vinculadas, las sociedades interpuestas para cobrar servicios profesionales, el uso personal de bienes de la sociedad y las aportaciones de participaciones a una holding hechas para disponer de los beneficios sin tributar.
El Supremo pone límites a Hacienda, pero no da carta blanca
La sentencia del Tribunal Supremo 949/2026, de 20 de julio (recurso de casación 6518/2023) resolvió el caso de una familia que en 2006 aportó a una holding acciones valoradas en más de 52 millones de euros, acogiéndose al régimen de neutralidad. Hacienda consideró que no había motivo económico y gravó toda la plusvalía en el IRPF de ese año.
El Supremo anula esa liquidación con dos ideas que conviene conocer:
- Aunque falte el motivo económico, Hacienda solo puede eliminar la ventaja fiscal abusiva concreta, y tiene que identificarla en la liquidación. No puede quitar el régimen de forma automática.
- Aplazar la tributación es la esencia del régimen, no un abuso en sí. Para eliminarlo, Hacienda debe probar con una motivación reforzada que ese aplazamiento era el objetivo principal de la operación.
Lo que no cambia: el tribunal no discutió que en ese caso faltaba el motivo económico. La familia ganó por un defecto de la liquidación, no porque su holding estuviera bien planteada. La mejor defensa sigue siendo la misma: un motivo real, por escrito y cumplido desde el primer día.
Nuestro consejo
Una holding es una herramienta de organización, no un atajo fiscal. Si estás pensando en crearla, haz primero el test. Si ya la tienes, revisa que las actas, los medios y los movimientos de dinero cuentan la misma historia que tu plan. En Scentia Alliance te ayudamos a comprobarlo: reserva una sesión con un asesor o escríbenos.
Fuentes: Ley 27/2014 del Impuesto sobre Sociedades (artículos 5, 21, 58, 61, 76 a 89); Directrices generales del Plan Anual de Control Tributario y Aduanero 2026; STS 949/2026, de 20 de julio, comentada por CMS y Legal Today. Este artículo es informativo y no sustituye el análisis de cada caso.